- Снижение первоначального взноса по ипотеке до 3%: инициатива ЛДПР и её влияние на рынок
- Суть законодательной инициативы: вход на рынок за 3%
- Механика предложения и целевая аудитория
- Контекст: провал идеи жилищных вкладов
- Цифры и факты
- Практическое значение для рынка Москвы и Подмосковья
- Комментарий Сергея Варламова
- Риски и возможности «легкого входа»
Снижение первоначального взноса по ипотеке до 3%: инициатива ЛДПР и её влияние на рынок
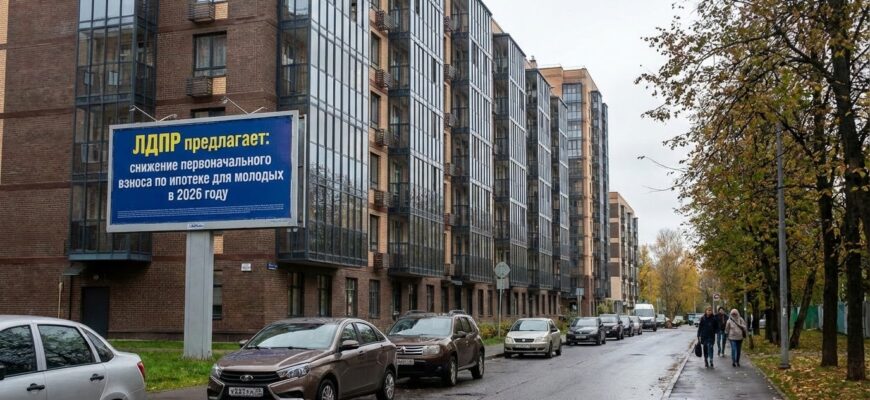
Партия ЛДПР готовит законопроект о снижении первоначального взноса по ипотеке для молодых граждан до 3% — это мера, призванная сократить «входной порог» на рынок жилья, который сейчас составляет 2–3 миллиона рублей. Инициатива направлена на выпускников вузов и молодых специалистов, для которых накопление стартовой суммы остается главным препятствием к покупке квартиры, даже при наличии стабильного дохода.
Суть законодательной инициативы: вход на рынок за 3%
Лидер фракции ЛДПР Леонид Слуцкий заявил о планах внести на рассмотрение в Государственную Думу законопроект, кардинально меняющий правила ипотечного кредитования для молодежи. Ключевое предложение — законодательно закрепить возможность оформления ипотечного кредита с первоначальным взносом в размере 3% от стоимости объекта.
На текущий момент рыночные реалии и требования Центрального банка диктуют совершенно иные условия. Стандартный первоначальный взнос часто превышает 30%, что в денежном эквиваленте, по словам Слуцкого, достигает 2–3 миллионов рублей. Для Московского региона эта цифра является фактически минимальным порогом для входа в сегмент бюджетных новостроек или вторичного жилья эконом-класса.
Позиция инициаторов законопроекта строится на следующем тезисе: молодые специалисты часто способны обслуживать ежемесячные платежи по ипотеке, но не могут преодолеть барьер первого взноса. Финансовая нагрузка на старте делает покупку собственной недвижимости недостижимой задачей на долгие годы, вынуждая молодежь арендовать жилье вместо того, чтобы инвестировать в собственное.
Механика предложения и целевая аудитория
Предлагаемая мера — снижение взноса в 10 раз. Это не просто корректировка банковских программ, а попытка государственного регулирования доступности жилья через снижение требований к капиталу заемщика.
Логика инициативы:
- Целевая группа: Молодые заемщики (выпускники вузов, начинающие специалисты).
- Проблема: Разрыв между доходами (позволяющими платить кредит) и накоплениями (недостаточными для взноса).
- Решение: Уменьшение требований к собственным средствам заемщика до 3%.
Важно отметить, что в источнике не уточняются конкретные возрастные рамки понятия «молодежь» для данного законопроекта, а также не раскрываются механизмы страховки рисков для банков, которые при таком низком взносе фактически выдают кредит на 97% стоимости жилья.
Контекст: провал идеи жилищных вкладов
Актуальность предложения ЛДПР усиливается на фоне пробуксовки других государственных механизмов поддержки накоплений. Ранее правительство и законодатели обсуждали введение специальных жилищных вкладов — депозитов с повышенной ставкой или государственным субсидированием, предназначенных исключительно для накопления на первый взнос.
Запуск этой системы активно обсуждался в 2024 году как способ помочь гражданам собрать необходимые миллионы. Однако, согласно последним данным, реализация идеи откладывается. Дискуссия по жилищным вкладам перенесена на январь 2026 года. Фактическая заморозка этого инструмента создает вакуум в механизмах поддержки покупателей «первого жилья», который и пытается заполнить новая инициатива о снижении взноса.
Цифры и факты
В таблице ниже приведены данные, озвученные инициаторами законопроекта, в сравнении с текущей оценкой барьеров входа на рынок.
| Параметр | Текущая оценка (по данным ЛДПР) | Предложение законопроекта |
|---|---|---|
| Размер первоначального взноса | до 30% (рыночная практика) | 3% |
| Денежный эквивалент взноса | 2–3 млн рублей | В 10 раз ниже (расчетно: 200–300 тыс. руб.) |
| Статус инициативы | Действующие ограничения рынка | Готовится к внесению в Госдуму |
| Альтернативные меры | Жилищные вклады (отложены до 2026 г.) | Снижение требований к капиталу |
Практическое значение для рынка Москвы и Подмосковья
Для рынка недвижимости столичного региона данная инициатива имеет особое значение из-за высокой стоимости квадратного метра. Озвученная Леонидом Слуцким цифра в 2–3 миллиона рублей как барьер входа абсолютно релевантна для Москвы и ближнего Подмосковья.
Если законопроект будет принят и заработает, это может привести к следующим последствиям:
Изменение структуры спроса.
В рынок смогут войти покупатели, которые годами копили на первый взнос, снимая жилье. Для Москвы это огромный пласт аудитории — молодые профессионалы с зарплатами от 100–150 тысяч рублей, которые не могут одномоментно выложить 3 миллиона, но готовы к кредитной нагрузке.
Риск роста цен.
Любое упрощение доступа к ипотеке (особенно через снижение первого взноса) исторически подогревает спрос. Если на рынок выйдет большое количество покупателей с 3% взноса, продавцы и застройщики могут отреагировать повышением цен, что нивелирует выгоду от низкого старта.
Вопрос ежемесячного платежа.
Снижение первого взноса автоматически увеличивает тело кредита. При текущих высоких ставках это приведет к существенному росту ежемесячного аннуитетного платежа. Доступность «входа» не означает доступность обслуживания долга.
Комментарий Сергея Варламова
Риски и возможности «легкого входа»
Как эксперт, работающий с недвижимостью Москвы и области, я вижу в предложении ЛДПР попытку решить острую социальную проблему, однако реализация этой идеи столкнется с жесткой математикой банковского сектора.
Во-первых, цифра в 2–3 миллиона рублей, названная Леонидом Слуцким, — это суровая реальность. В Москве накопить такую сумму молодому специалисту, параллельно оплачивая аренду, крайне сложно. Снижение планки до 3% (условно до 300–400 тысяч рублей) действительно открыло бы шлюзы для тысяч сделок.
Однако здесь есть два подводных камня, которые покупателям нужно учитывать уже сейчас, даже на этапе обсуждения новости:
- Кредитное плечо. Чем меньше вы вносите своих денег, тем больше денег банка вы берете. Проценты начисляются на остаток долга. При взносе 3% вы берете в долг 97% стоимости квартиры. Переплата на дистанции в 20–30 лет возрастает колоссально по сравнению со взносом в 30%.
- Банковский скоринг. Банки рассматривают заемщиков с минимальным взносом как высокорискованных. Даже если закон обяжет снизить планку, банки могут ответить ужесточением требований к доходу или повышением ставки для таких кредитов, чтобы застраховать свои риски невозврата.
Отмена (или перенос) обсуждения жилищных вкладов до 2026 года показывает, что государство пока не нашло идеального баланса между поддержкой спроса и сдерживанием инфляции. Инициатива ЛДПР выглядит привлекательно для заемщика «здесь и сейчас», но требует внимательного расчета долговой нагрузки. Покупать квартиру с 3% взноса стоит только при полной уверенности в стабильности своего дохода на годы вперед, так как «подушки безопасности» в виде оплаченной трети квартиры у вас на старте не будет.


